
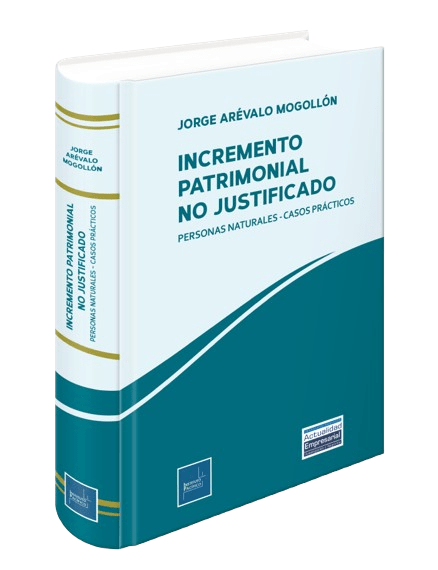
El incremento patrimonial no justificado es una de las instituciones
más desafiantes del derecho tributario contemporáneo. Su importancia radica en que permite identificar situaciones en las que una persona natural evidencia un nivel de riqueza, consumo o gasto que no guarda correspondencia con los ingresos que ha declarado formalmente, lo que genera así la presunción de que
existe una renta gravada no declarada. Detrás de esta figura legal subyacen cuestiones de complejidad jurídica y práctica. En ese sentido, no se trata
únicamente de determinar si existe un desbalance patrimonial, sino de analizar el alcance de la referida presunción legal. Los medios resultan idóneos para desvirtuarla, así como los límites de la potestad fiscalizadora del Estado. En ese proceso, confluyen problemas de prueba, interpretación normativa y garantías
constitucionales que vuelven desafiante esta materia. El presente libro ofrece una aproximación a esta institución, ya que armoniza análisis normativo y jurisprudencial. A lo largo de sus páginas, el lector encontrará una revisión de los fundamentos constitucionales y económicos que explican que el incremento patrimonial no justificado puede ser considerado renta
gravada; un estudio de la presunción legal que sustenta su aplicación; un examen de los métodos de determinación, previstos por la legislación, y una sistematización de los criterios jurisprudenciales que han permitido delimitar qué situaciones pueden—o no— justificar un incremento patrimonial, así como las posibles implicancias penales que pueden derivarse de estos hallazgos.
Dirigida a abogados, contadores, académicos y estudiantes, esta obra busca
aportar información acerca de una materia trascendental para la tributación de las personas naturales. Asimismo, ofrece herramientas útiles para comprender y
abordar uno de los mecanismos de fiscalización que hoy dispone laAdministración Tributaria.
Productos relacionados


Ara Editores


Instituto pacífico
